
Jurisprudencia

TSJ. Futbolistas profesionales: la declaración de incapacidad permanente total tras un despido improcedente no enerva el derecho a la indemnización del artículo 13 d) del RD 1006/1985

Futbolistas profesionales: la declaración de incapacidad permanente total tras un despido improcedente no enerva el derecho a la indemnización del artículo 13 d) del RD 1006/1985. Imagen de un hombre parando un gol debajo de la portería

Deportistas profesionales. Futbolista -portero- que tras sufrir una luxación de hombro durante un partido e iniciar un proceso de incapacidad temporal (IT), es cesado por transgresión de la buena fe contractual, reconociendo la empresa el despido como improcedente. Posterior acceso a la situación de incapacidad permanente total (IPT) para la profesión habitual. Derecho a la indemnización de 6 mensualidades recogida en el artículo 13 d) del RD 1006/1985 (extinción del contrato por IPT) al tener la lesión su causa en el ejercicio del deporte.

El elemento determinante para la concesión de la indemnización no es la fecha en la que el INSS dicta formalmente la resolución de IPT, sino que la lesión inhabilitante (luxación de hombro) aconteciera mediante un accidente de trabajo mientras la relación laboral especial estaba vigente.
Selección de jurisprudencia (del 16 al 30 de septiembre de 2026)

Selección de jurisprudencia (del 16 al 30 de septiembre de 2026). Imagen de un juez con maza en la ano sentenciando lo pedido

AN. Sector de Contact Center: el solapamiento de festivo con vacaciones que se disfrutan en días naturales no da derecho a un día de descanso adicional

Solapamiento de festivo con vacaciones que se disfrutan en días naturales

Convenios colectivos. Sector de Contac Center. Solapamiento de festivo con vacaciones que se disfrutan en días naturales. Derecho a un día de descanso vacacional adicional.

Con arreglo al régimen convencional que se han otorgado los sujetos colectivos legitimados no cabe llegar a la conclusión que propugna UGT en su demanda, por cuanto que el precepto del convenio fija las vacaciones en días naturales y no en días hábiles, y los días naturales comprenden tanto los que existe obligación de prestar servicios como aquellos en los que no, esto es, lo que afectan a fin de semana o festivo. Avala tal conclusión el hecho de que cuando las partes negociadoras han querido hacer referencia a «días laborables o hábiles» expresamente lo han hecho. No hay que olvidar que el artículo 38.1 del ET establece un mínimo de derecho necesario al fijar las vacaciones en 30 días naturales, el cual es colmado con creces por el Convenio sectorial aplicable, como también colma las tres semanas del artículo 3.3 del Convenio 132 OIT y las cuatro del artículo 7 de la Directiva 2003/88/CE. Dado que la Directiva 2003/88/CE no regula el descanso en festivo, el solapamiento del mismo con las vacaciones anuales es ajeno al Derecho de la UE, como sucedía con los permisos del artículo 37.3 del ET.

El TSJ de Canarias reconoce a una trabajadora la incapacidad temporal por complicaciones de una operación de estética

 Incapacidad temporal por complicaciones de una operación de estética

La Sala proclama el derecho a subsidio de la afectada por secuelas de una intervención en vacaciones para mejorar su aspecto físico. El Tribunal revoca el fallo de la plaza de instancia, que había rechazado la petición, y condena a la mutua al abono de los días de baja

La Sala de lo Social del Tribunal Superior de Justicia de Canarias (TSJC) en su sede de Las Palmas ha reconocido el derecho de una trabajadora a percibir el subsidio de incapacidad temporal por las complicaciones surgidas tras someterse a una operación de cirugía estética.

La sentencia estima el recurso presentado por la trabajadora y revoca la resolución del órgano judicial de instancia, que había rechazado su reclamación. El Tribunal condena a la Mutua Fraternidad Muprespa a abonar la prestación correspondiente al periodo comprendido entre el 10 de marzo y el 6 de mayo de 2024.

La trabajadora se sometió el 1 de marzo de 2024, durante sus vacaciones anuales, a una dermolipectomía abdominal, reconstrucción de la pared abdominal, abdominoplastia y varias liposucciones. Tras la intervención, sufrió una dehiscencia de la herida quirúrgica y un seroma abdominal.

TS. El Tribunal Supremo reitera que el INSS no puede adelantar la revisión de una incapacidad permanente por mejoría

El INSS no puede adelantar la revisión de una incapacidad permanente por mejoría

Incapacidad permanente. Determinación de si el INSS está facultado para iniciar un procedimiento de revisión basado en la mejoría de la persona beneficiaria, antes de que haya transcurrido el plazo marcado al efecto en la resolución que reconoció esa situación.

El artículo 200 de la LGSS establece que las resoluciones que reconozcan o revisen una incapacidad permanente deben fijar el plazo a partir del cual podrá instarse una nueva revisión por agravación o mejoría. Dicho plazo es vinculante para todos los sujetos legitimados, incluido el INSS, y solo admite dos excepciones: la revisión por error de diagnóstico y aquella promovida cuando el beneficiario realiza una actividad laboral. La literalidad del precepto es inequívoca, pues el plazo fijado determina el momento a partir del cual puede iniciarse el procedimiento de revisión, no la fecha de efectos de una futura modificación del grado de incapacidad. En este contexto, parece enteramente razonable la exigencia de dotar a las resoluciones firmes de determinación del grado de incapacidad de una cierta estabilidad temporal, que impida una posibilidad de revisión permanente, ilimitada e incondicionada, lo que sobrecargaría a los servicios administrativos y a los propios órganos judiciales implicados en el proceso de una manera desproporcionada y, probablemente, injustificada. Debe tenerse en cuenta que el plazo mínimo de revisión no se establece de manera general e incondicionada, sino que se fija caso por caso en la resolución administrativa de reconocimiento, que puede ser objeto de recurso si el interesado considera que el plazo fijado no es el adecuado.

AN. La Audiencia Nacional aclara que la ultraactividad del convenio no genera un deber de paz que impida convocar una huelga para influir en la negociación colectiva

La Audiencia Nacional aclara que la ultraactividad del convenio no genera un deber de paz que impida convocar una huelga para influir en la negociación colectiva. Imagen de una reunión de trabajo mientras toman cafe

Verallia Spain SA. Huelga novatoria. Requisitos. Ultraactividad y deber de paz laboral.

El RDL 17/1977 considera ilegal la huelga cuyo objeto sea alterar, durante su vigencia, lo pactado en convenio colectivo o laudo. Sin embargo, la jurisprudencia viene sosteniendo que el carácter novatorio no puede apreciarse cuando el convenio ha sido denunciado, sin necesidad de esperar a la pérdida efectiva de su vigencia. Por ello, la posibilidad de convocar una huelga surge desde la denuncia del convenio y no desde el fin de su vigencia. Asimismo, resulta lícita la huelga durante la vigencia de un convenio cuando persigue fines distintos de su modificación, como exigir su cumplimiento o interpretación, reclamar materias no reguladas o adaptarlo a cambios sustanciales de circunstancias (cláusula rebus sic stantibus). En el caso analizado debe rechazarse que la huelga convocada por CGT durante la negociación del nuevo convenio fuera ilegal. Así, debe destacarse que el convenio anterior había sido denunciado el 2 de diciembre de 2024 y, aunque continuaba en ultraactividad, no existía un convenio colectivo en vigor durante los paros de los días 14 y 17 de febrero de 2026.

TSJ. Bomberos forestales: el pase a la situación de excedencia temporal por ineptitud sobrevenida equivale a situación legal de desempleo

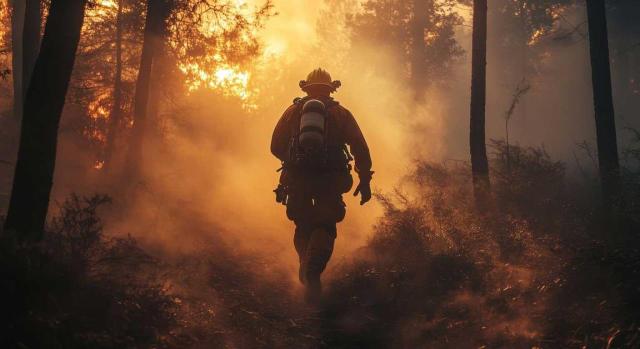
Bomberos forestales: el pase a la situación de excedencia temporal por ineptitud sobrevenida equivale a situación legal de desempleo. Imagen de un bombero forestal en un bosque con fuego

TRAGSA. Bomberos forestales. Pase a la situación de excedencia temporal por ineptitud sobrevenida (ETIS). Situación legal de desempleo.

La ETIS, prevista en el convenio colectivo aplicable, se activa cuando el trabajador no supera las pruebas médico-físicas exigidas para el desempeño de su puesto. Durante esta situación conserva la reserva del puesto de trabajo y puede reincorporarse si supera las dos siguientes pruebas de aptitud convocadas al inicio de cada año. En caso contrario, la empresa extinguirá el contrato con la correspondiente indemnización legal. Esta figura no altera la existencia de la causa de despido objetivo por ineptitud sobrevenida prevista en el artículo 52 a) del ET. La ETIS constituye únicamente una alternativa convencional que permite al trabajador, una vez descartada su recolocación en un puesto compatible, aplazar los efectos extintivos del despido y mantener la posibilidad de reingreso si recupera la aptitud física exigida.

TSJ. Subsidio para mayores de 52 años. Requisito de carencia de rentas: cómputo de los gastos de comunidad de viviendas alquiladas y de las plazas de garaje por las que no se obtienen ingresos

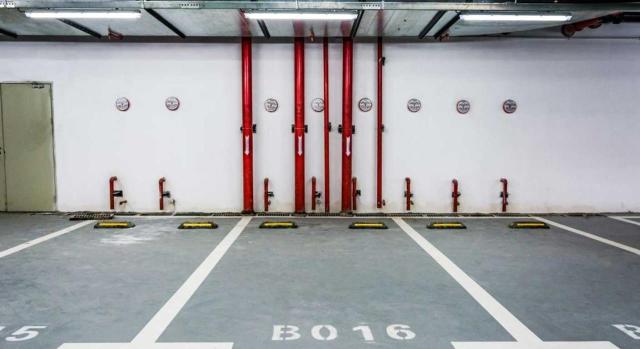
Subsidio para mayores de 52 años. Requisito de carencia de rentas: computo de los gastos de comunidad de viviendas alquiladas y de las plazas de garaje por las que no se obtienen ingresos. Imagen de una plaza de garaje vacía

Subsidio para mayores de 52 años. Requisito de carencia de rentas. Gastos de comunidad abonados por arrendatario de vivienda titularidad del solicitante y plaza de garaje por la que no se obtiene ingresos.

El artículo 9.1 e) de la Ley de Propiedad Horizontal establece que el propietario está obligado a contribuir a los gastos generales de la comunidad para el adecuado sostenimiento del inmueble, sus servicios, cargas y responsabilidades que no sean susceptibles de individualización. Por lo tanto, es el propietario el que está obligado al pago de los gastos comunes, aunque el piso o local esté alquilado, y aunque se haya pactado en el contrato de arrendamiento que dichos gastos sean a cargo del inquilino. En otro orden de cosas la normativa sobre el IRPF permite deducir, a fin de obtener el rendimiento neto del capital inmobiliario, los gastos de comunidad siempre que estos hayan sido abonados por el propietario, no cuando fueran satisfechos por el inquilino. De ahí que, dado que la obligación de pagar tales gastos recae sobre el propietario, la cantidad percibida por tal concepto se ha de declarar como ingreso y no puede realizarse deducción alguna.

Páginas